Domain wärmebedarfsermittlung.de kaufen?
Wir ziehen mit dem Projekt
wärmebedarfsermittlung.de um.
Sind Sie am Kauf der Domain
wärmebedarfsermittlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmebedarfsermittlung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
National Geographic 9070210 - Thermo-/Hygrometer Tempy 4er-Set, Präzise Raumklima Überwachung, Temperatur- und LuftfeuchtigkeitsmessgerätKlein, Aber Oho Und Das Gleich Viermal! Mit Dem Kompakten National Geographic Thermo-/hygrometer Tempy Im 4er-set Behalten Sie Temperatur Und Luftfeuchtigkeit In Allen Wichtigen Zimmern Stets Im Blick. Denn Nur Bei Einem Angenehmen Raumklima Fühlen...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Tiefkühlschrank GN2/1 610 Liter -18° bis -22°C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit einer Tür ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern, zu tiefkühlen und einfrieren, da der Temperaturbereich von -18° bis -22°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit einer Selbstschließenden Tür ( Türanschlag Rechts ) Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2208,76 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
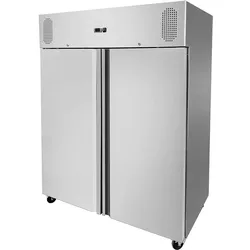
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Kühlschrank GN2/1 1333 Liter -2° bis +8° C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit 2 Türen ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern und zu kühlen, da der Temperaturbereich von -2°C bis +8°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit 2 Selbstschließenden Türen Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich Belastbarkeit der Trageroste max. 25kg Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2025,48 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Systematische Methode für Null-Energie-EFFIZIENZ-Gebäude, Taschenbuch von Nouhaila Benachir, Verlag Unser Wissen, 978-620-7-16707-4Systematische Methode Für Null-energie-effizienz-gebäude, Taschenbuch Von Nouhaila Benachir, Verlag Unser Wissen, 978-620-7-16707-4, Seitenanzahl: 12079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
National Geographic 9070210 - Thermo-/Hygrometer Tempy 4er-Set, Präzise Raumklima Überwachung, Temperatur- und LuftfeuchtigkeitsmessgerätKlein, Aber Oho Und Das Gleich Viermal! Mit Dem Kompakten National Geographic Thermo-/hygrometer Tempy Im 4er-set Behalten Sie Temperatur Und Luftfeuchtigkeit In Allen Wichtigen Zimmern Stets Im Blick. Denn Nur Bei Einem Angenehmen Raumklima Fühlen...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Tiefkühlschrank GN2/1 610 Liter -18° bis -22°C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit einer Tür ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern, zu tiefkühlen und einfrieren, da der Temperaturbereich von -18° bis -22°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit einer Selbstschließenden Tür ( Türanschlag Rechts ) Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2208,76 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Kühlschrank GN2/1 1333 Liter -2° bis +8° C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit 2 Türen ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern und zu kühlen, da der Temperaturbereich von -2°C bis +8°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit 2 Selbstschließenden Türen Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich Belastbarkeit der Trageroste max. 25kg Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2025,48 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
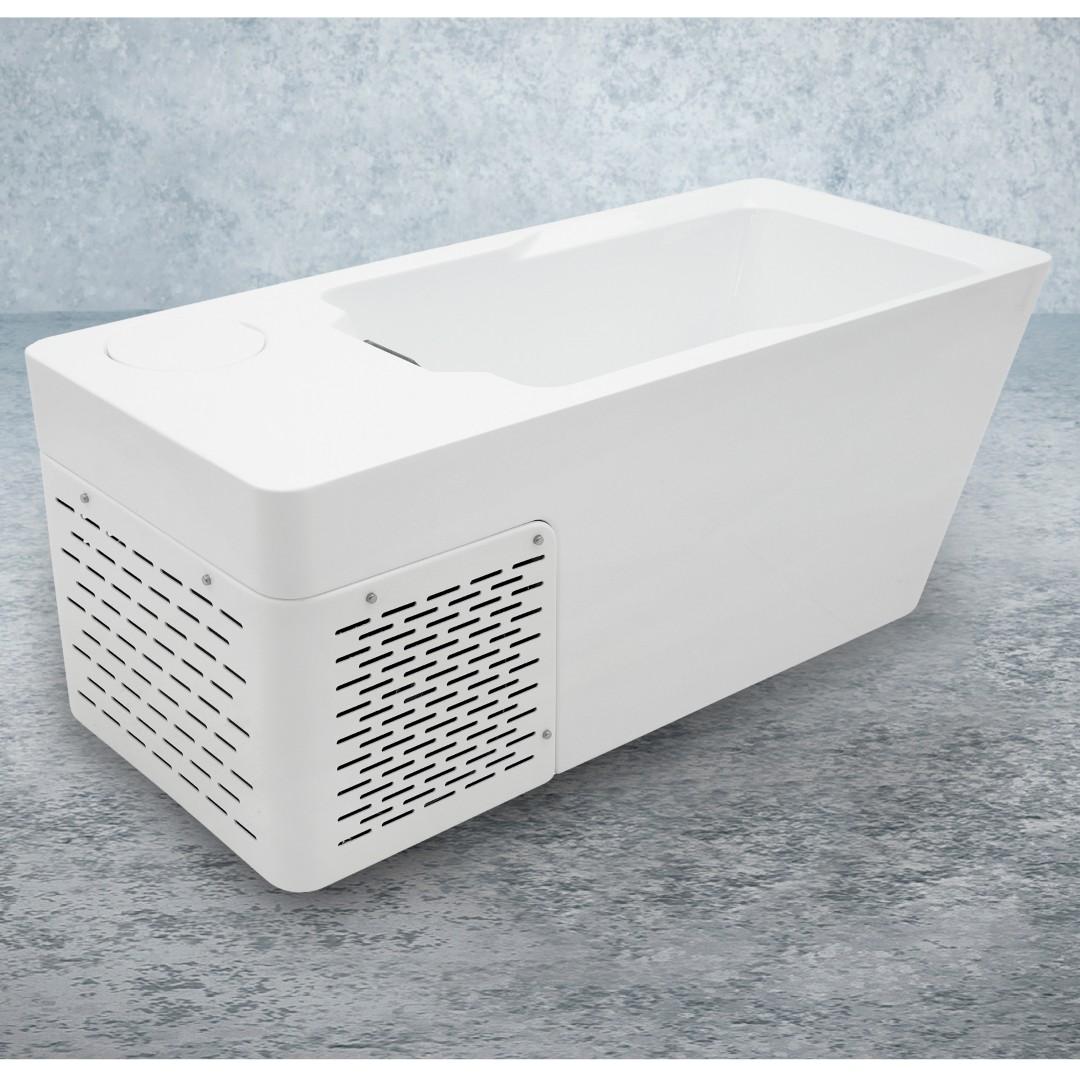
Eisbad Kiruna 195x80cm, vormontiert, Edelstahlrahmen, Thermolayer Isolierung & Heizung zur RegenerationDETAILS ZUM EISBADEntdecken Sie neue Dimension der Regeneration mit dem Eisbad Kiruna !Diese hochwertige Eiswanne wurde speziell für Sportler, Fitnessbegeisterte und alle entwickelt, die das ultimative Erholungsgefühl suchen.Mit Liebe zum Detail gefertigt, bietet sie unübertroffene Leistung, Haltbarkeit und Stil und definiert das Konzept der Regeneration nach dem Training neu.Die Kaltwassertherapie ist eine Erholungsmethode, die, unter Anderem von Sportlern, eingesetzt wird, um Linderung von Muskelkatern herbeizuführen. Weitere mögliche Vorteile der Nutzung eines Chill Tubs sind:Verbesserung der Erholungszeit zwischen Trainings oder WettkämpfenVerbesserung der DurchblutungVerringerung von EntzündungenDie Eiswanne ist fix fertig vormontiert und muss nur mit Wasser befüllt werden um den Badespaß in vollsten Zügen zu genießen.Eisbad für eine PersonLED Unterwasserscheinwerfer: inklusiveIsolierung: ThermolayerRahmen: EdelstahlrahmenSteuerung: BalboaBedienfeld: TP400Zirkulationspumpe: inklus4799,00 €*Versand: 300,00 €Sichere Weiterleitung zum Anbieter
-
TML Pufferspeicher PF 300 Isolierung 300 Liter Standspeicher Speicher HeizungPufferspeicher PF 300 Der PF 300 von TML ist ein hochwertiger Warmwasserspeicher aus robustem Stahl (S235 JR), der dank seines Rostschutzanstrichs außen besonders langlebig ist. Mit einer Kapazität von 290 Litern und einer kompakten Bauweise von 1595 mm Höhe und 600 mm Durchmesser eignet er sich perfekt für verschiedene Installationsmöglichkeiten. Vorteile hocheffiziente Wärmedämmung gefertigt aus hochwertigem Stahl (S235 JR), was eine hohe Stabilität und Langlebigkeit gewährleistet Der Speicher ist mit einem Rostschutzanstrich versehen, der den Stahl vor Korrosion schützt und somit die Lebensdauer verlängert geeignet für Betriebstemperaturen bis zu 95°C, welches eine breite Einsatzmöglichkeit in verschiedenen Anwendungen erlaubt Der Speicher ist mit einer 50 mm Hartschaumisolierung ausgestattet, die fest aufgeschäumt ist und die Wärmeverluste minimiert. Die Isolierung entspricht der Brandschutzklasse B2 nach DIN 4102 Kompakte Bauweise mit einer Höhe von 1595 mm und einem Durchmesser von 600 mm, was die Integration in verschiedene räumliche Gegebenheiten erleichtert Ausgestattet mit einer Muffe für einen Elektroheizstab, welches die Flexibilität bei der Wärmeerzeugung und -nutzung erhöht Technische Daten Typ PF 300 Energieeffizienzklasse Warmwasser B (A+ - F) Technische Daten Speicher-Gesamtinhalt 300 l Betriebstemperatur max. 95 °C Betriebsdruck max. 4 bar Isolierung 50 mm Hartschaum fest aufgeschäumt (Brandschutzklasse B2 DIN 4102) Gesamthöhe 1595 mm Kippmaß 1720 mm Ø mit Isolierung 600 mm Muffe für Elektroheizstab Ja Material Stahl Lieferumfang: Pufferspeicher PF 300 Betriebsanleitung689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.