Domain wärmebedarfsermittlung.de kaufen?
Wir ziehen mit dem Projekt
wärmebedarfsermittlung.de um.
Sind Sie am Kauf der Domain
wärmebedarfsermittlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmebedarfsermittlung.de kaufen?
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **


Ähnliche Suchbegriffe für Progressionsvorbehalt
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
Systematische Methode für Null-Energie-EFFIZIENZ-Gebäude, Taschenbuch von Nouhaila Benachir, Verlag Unser Wissen, 978-620-7-16707-4Systematische Methode Für Null-energie-effizienz-gebäude, Taschenbuch Von Nouhaila Benachir, Verlag Unser Wissen, 978-620-7-16707-4, Seitenanzahl: 12079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ALLNET MSR Sensor ALL3020 / Luftfeuchte & Temperatur für IP Gebäude AutomationALLNET MSR Sensor ALL3020 / Luftfeuchte & Temperatur für IP Gebäude Automation Ein feines Gespür für Raumklima – dieser Sensor eröffnet Ihnen eine präzise Erfassung von Luftfeuchte und Temperatur, die Ihre Gebäudesteuerung auf ein neues Niveau hebt. Spüren Sie, wie kontrollierte Umgebungswerte Ihr Wohlbefinden und technische Sicherheit stärken. Produktmerkmale Messbereich: Temperatur von –40 °C bis +125 °C, Luftfeuchte von 0 % bis 100 % rF Auflösung: Temperatur 0,01 °C, Luftfeuchte 0,01 % rF Messgenauigkeit: Temperatur typ. ±0,6 °C (im Bereich –20 °C bis +90 °C ±0,2 °C), Luftfeuchte typ. ±3 % (im Bereich 0–80 % ±1,5 %) Anschluss: 1,5 m langes Anschlusskabel für flexible Installation Technische Details Luftfeuchte – Wiederholbarkeit: 0,21 % (niedrig), 0,15 % (mittel), 0,08 % (hoch); Hysterese ±0,8 % bei 25 °C; Reaktionszeit t63 %: 86 s; Langzeitdrift: 2 s; Langzeit45,80 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Warum gibt es den Progressionsvorbehalt?
Der Progressionsvorbehalt wurde eingeführt, um sicherzustellen, dass auch Einkünfte, die nicht in Deutschland erzielt wurden, bei der Berechnung des Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige mit hohen ausländischen Einkünften einen niedrigeren Steuersatz auf ihre inländischen Einkünfte zahlen als Steuerpflichtige mit vergleichbaren rein inländischen Einkünften. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Darüber hinaus dient er auch der Vermeidung von Steuerumgehung durch die Verlagerung von Einkünften ins Ausland. **

Was bedeutet Progressionsvorbehalt bei Altersteilzeit?
Was bedeutet Progressionsvorbehalt bei Altersteilzeit? Der Progressionsvorbehalt besagt, dass das Einkommen aus der Altersteilzeit bei der Berechnung des Steuersatzes berücksichtigt wird, auch wenn es steuerfrei ist. Dadurch kann es zu einer höheren Besteuerung anderer Einkünfte kommen. Dies dient dazu, eine Gleichbehandlung mit voll arbeitenden Personen sicherzustellen. Der Progressionsvorbehalt soll verhindern, dass Steuerzahler durch steuerfreie Einkünfte in eine niedrigere Steuerprogression rutschen und dadurch insgesamt weniger Steuern zahlen. Es ist wichtig, den Progressionsvorbehalt bei der Steuerplanung in der Altersteilzeit zu berücksichtigen, um unerwartete Steuernachzahlungen zu vermeiden. **
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
Verlustausgleichsbeschränkung und Progressionsvorbehalt, Taschenbuch von Christine Feltes, AV Akademikerverlag, 978-3-639-46656-0Verlustausgleichsbeschränkung Und Progressionsvorbehalt, Taschenbuch Von Christine Feltes, Av Akademikerverlag, 978-3-639-46656-0, Seitenanzahl: 13239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Progressionsvorbehalt. Die steuerlichen Auswirkungen des Bezugs von Kurzarbeitergeld, Taschenbuch von Christian Cremers, GRIN, 978-3-346-58890-6Der Progressionsvorbehalt. Die Steuerlichen Auswirkungen Des Bezugs Von Kurzarbeitergeld, Taschenbuch Von Christian Cremers, Grin, 978-3-346-58890-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systematische Methode für Null-Energie-EFFIZIENZ-Gebäude, Taschenbuch von Nouhaila Benachir, Verlag Unser Wissen, 978-620-7-16707-4Systematische Methode Für Null-energie-effizienz-gebäude, Taschenbuch Von Nouhaila Benachir, Verlag Unser Wissen, 978-620-7-16707-4, Seitenanzahl: 12079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
-
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
Ähnliche Suchbegriffe für Progressionsvorbehalt
-
ALLNET MSR Sensor ALL3020 / Luftfeuchte & Temperatur für IP Gebäude AutomationALLNET MSR Sensor ALL3020 / Luftfeuchte & Temperatur für IP Gebäude Automation Ein feines Gespür für Raumklima – dieser Sensor eröffnet Ihnen eine präzise Erfassung von Luftfeuchte und Temperatur, die Ihre Gebäudesteuerung auf ein neues Niveau hebt. Spüren Sie, wie kontrollierte Umgebungswerte Ihr Wohlbefinden und technische Sicherheit stärken. Produktmerkmale Messbereich: Temperatur von –40 °C bis +125 °C, Luftfeuchte von 0 % bis 100 % rF Auflösung: Temperatur 0,01 °C, Luftfeuchte 0,01 % rF Messgenauigkeit: Temperatur typ. ±0,6 °C (im Bereich –20 °C bis +90 °C ±0,2 °C), Luftfeuchte typ. ±3 % (im Bereich 0–80 % ±1,5 %) Anschluss: 1,5 m langes Anschlusskabel für flexible Installation Technische Details Luftfeuchte – Wiederholbarkeit: 0,21 % (niedrig), 0,15 % (mittel), 0,08 % (hoch); Hysterese ±0,8 % bei 25 °C; Reaktionszeit t63 %: 86 s; Langzeitdrift: 2 s; Langzeit45,80 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Tiefkühlschrank GN2/1 610 Liter -18° bis -22°C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit einer Tür ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern, zu tiefkühlen und einfrieren, da der Temperaturbereich von -18° bis -22°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit einer Selbstschließenden Tür ( Türanschlag Rechts ) Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2208,76 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
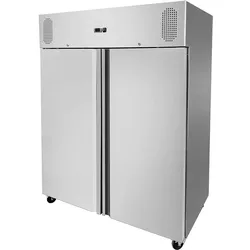
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Kühlschrank GN2/1 1333 Liter -2° bis +8° C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit 2 Türen ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern und zu kühlen, da der Temperaturbereich von -2°C bis +8°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit 2 Selbstschließenden Türen Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich Belastbarkeit der Trageroste max. 25kg Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2025,48 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Warum gibt es den Progressionsvorbehalt?
Der Progressionsvorbehalt wurde eingeführt, um sicherzustellen, dass auch Einkünfte, die nicht in Deutschland erzielt wurden, bei der Berechnung des Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige mit hohen ausländischen Einkünften einen niedrigeren Steuersatz auf ihre inländischen Einkünfte zahlen als Steuerpflichtige mit vergleichbaren rein inländischen Einkünften. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Darüber hinaus dient er auch der Vermeidung von Steuerumgehung durch die Verlagerung von Einkünften ins Ausland. **
-
Was bedeutet Progressionsvorbehalt bei Altersteilzeit?
Was bedeutet Progressionsvorbehalt bei Altersteilzeit? Der Progressionsvorbehalt besagt, dass das Einkommen aus der Altersteilzeit bei der Berechnung des Steuersatzes berücksichtigt wird, auch wenn es steuerfrei ist. Dadurch kann es zu einer höheren Besteuerung anderer Einkünfte kommen. Dies dient dazu, eine Gleichbehandlung mit voll arbeitenden Personen sicherzustellen. Der Progressionsvorbehalt soll verhindern, dass Steuerzahler durch steuerfreie Einkünfte in eine niedrigere Steuerprogression rutschen und dadurch insgesamt weniger Steuern zahlen. Es ist wichtig, den Progressionsvorbehalt bei der Steuerplanung in der Altersteilzeit zu berücksichtigen, um unerwartete Steuernachzahlungen zu vermeiden. **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.